Mua iPhone cũ trả góp hiện làm được ở hầu hết chuỗi lớn, thường chỉ cần căn cước công dân hoặc một thẻ tín dụng. Nhưng “trả góp 0%” không có nghĩa là không mất thêm đồng nào: tuỳ cách trả góp, bạn có thể phải trả phí chuyển đổi, phí nền tảng, lãi trên dư nợ hoặc buộc mua kèm gói bảo hành. Bài này giải thích 4 cách trả góp phổ biến, điều kiện của từng cách, cách tự tính số tiền thật phải trả và những điểm cần kiểm tra ở máy cũ trước khi ký hợp đồng.
Về bài viết: iphonecugiare.com là site tra cứu giá iPhone cũ độc lập, không bán máy và không nhận hoa hồng từ công ty tài chính. Mọi điều kiện, con số dưới đây được đọc trực tiếp trên trang chính thức của cửa hàng, ngân hàng, công ty tài chính vào ngày 08/10/2026 (có link nguồn). Chương trình trả góp thay đổi theo từng đợt, hãy xem lại trước khi ký.
Tóm tắt nhanh: 4 cách mua iPhone cũ trả góp
| Cách | Cần gì | Chi phí có thể phát sinh | Phù hợp với |
|---|---|---|---|
| Thẻ tín dụng (chuyển đổi trả góp) | Thẻ Visa/Master/JCB còn đủ hạn mức | Phí chuyển đổi nếu cửa hàng không chịu thay; kỳ hạn ngắn thường được miễn | Người đã có thẻ, muốn chi phí thấp nhất |
| Công ty tài chính (Home Credit, HD Saison, Mcredit, Shinhan…) | CCCD, có nơi cần thêm bằng lái hoặc hộ khẩu; 18–60 tuổi | Lãi theo hợp đồng nếu không thuộc gói 0%, phí tất toán sớm, phí trễ hạn | Người chưa có thẻ tín dụng |
| Mua trước trả sau (Kredivo, Home PayLater, Fundiin…) | CCCD gắn chip, ứng dụng trên điện thoại; Kredivo cần thu nhập từ 4 triệu/tháng | Phí nền tảng, lãi với kỳ hạn dài, lãi trễ hạn | Khoản nhỏ, kỳ hạn ngắn |
| Trả góp “qua iCloud” ở cửa hàng nhỏ | Trả trước nhiều, máy gắn tài khoản iCloud của cửa hàng | Lãi tự thoả thuận; máy có thể bị khoá từ xa nếu trả trễ | Nên tránh (xem phần rủi ro) |
Chuỗi lớn có cho trả góp máy cũ không?
Có, nhưng mỗi nơi ghi điều kiện khác nhau và đôi khi chính trang của họ cũng ghi chưa thống nhất. Dưới đây là những gì chúng tôi đọc được ngày 08/10/2026:
- CellphoneS (trang iPhone cũ): thẻ sản phẩm ghi “Trả góp 0% – 0đ phụ phí – 0đ trả trước – kỳ hạn đến 6 tháng”. Qua thẻ tín dụng: 0% lãi, trả trước 0 đồng, kỳ hạn 3–6 tháng. Qua công ty tài chính: HD Saison trả trước 0đ với máy dưới 15 triệu, từ 15 triệu trả trước 10%; các công ty khác trả trước từ 10%. Có Kredivo, Home PayLater. Lưu ý: cùng trang có chỗ nhắc kỳ hạn đến 12 tháng, nên hỏi rõ kỳ hạn nào mới được 0%.
- Di Động Việt: 18–60 tuổi (18 tuổi cần người giám hộ xác nhận), CCCD gắn chip kèm bằng lái hoặc hộ khẩu. Công ty tài chính: trả trước từ 0% đến 70% tuỳ công ty, kỳ hạn 6–24 tháng, lãi phẳng ghi “từ 1,45%” đến “từ 2,9%” mỗi tháng tuỳ công ty. Thẻ tín dụng: sản phẩm trên 3 triệu, 0% lãi, phí chuyển đổi “tùy ngân hàng và kỳ hạn”. Trang chính sách không nói riêng về máy cũ, nên hỏi lại hotline khi chọn máy cũ.
- 24hStore (chương trình cho iPhone like new): qua thẻ tín dụng, kỳ hạn 3–6 tháng miễn phí chuyển đổi, kỳ hạn khác trả phí theo ngân hàng. Điều kiện: phải mua kèm gói bảo hành 24hVIP 12 tháng; trang không ghi giá gói này.
- Thế Giới Di Động: trang trả góp liệt kê nhiều công ty tài chính (Home Credit, FE Credit, ACS, Mcredit, Shinhan, Mirae Asset…), độ tuổi 18–60 và “chỉ cần căn cước công dân còn thời hạn”; trang không nêu riêng điều kiện cho máy cũ.
Điểm chung: nhãn “0%” trên trang sản phẩm thường chỉ đúng với một số kỳ hạn hoặc một số đối tác. Trước khi chốt, hãy hỏi đúng 3 câu: kỳ hạn bao nhiêu tháng thì 0%, qua đối tác nào, và tổng số tiền phải trả là bao nhiêu.
Video hướng dẫn nhanh
Xem tóm tắt các cách trả góp và bước kiểm tra máy qua video ngắn dưới đây.
Trả góp qua thẻ tín dụng: rẻ nhất nếu đúng điều kiện
Bạn quẹt thẻ đủ giá máy, sau đó giao dịch được chuyển thành các kỳ trả hằng tháng trên sao kê. Cửa hàng liên kết với ngân hàng thì “0%” thường là thật, vì cửa hàng hoặc ngân hàng chịu phí thay bạn.
Nếu không được miễn, bạn trả phí chuyển đổi trả góp. Theo VPBank, chương trình lãi 0% có thể tính phí chuyển đổi 2–3% giá trị giao dịch; giao dịch phải từ 3.000.000đ và chưa lên sao kê lúc đăng ký. Mỗi ngân hàng một mức, nên hãy xem biểu phí của ngân hàng bạn.
Ví dụ tự tính (minh hoạ, không phải báo giá): máy 15.000.000đ, nếu phải trả phí chuyển đổi 2% thì mất thêm 300.000đ; 3% thì 450.000đ. Vẫn thường rẻ hơn vay tiêu dùng, nhưng không phải “0 đồng”.
Hai lưu ý:
- Thẻ phải còn đủ hạn mức cho toàn bộ giá máy, vì ngân hàng “giữ” hạn mức bằng giá máy rồi trả dần.
- Kỳ trả góp vẫn nằm trong sao kê. Nếu không thanh toán đủ số tối thiểu, bạn có thể bị tính lãi và phí trễ hạn của thẻ.
Trả góp qua công ty tài chính: đọc kỹ hợp đồng
Đây là cách cho người chưa có thẻ tín dụng. Ví dụ Home Credit ghi: công dân 18–60 tuổi, chỉ cần CCCD chính chủ còn hiệu lực, không chứng minh thu nhập, hạn mức 1–40 triệu, kỳ hạn 4–24 tháng, trả trước từ 0 đồng; lãi “từ 0%” chỉ áp dụng cho một số sản phẩm chọn lọc. Trang không công bố mức lãi và phí cụ thể, chỉ nhắc người vay kiểm tra lãi suất, phí chuyển đổi, phí tất toán sớm trong hợp đồng.
Một số phí đã được công bố công khai trên trang trả góp của Thế Giới Di Động (ví dụ phí trễ hạn của ACS, phí tất toán sớm 8% dư nợ gốc còn lại của Mirae Asset) cho thấy: trả trễ hay muốn trả hết sớm đều có thể mất tiền.
Trước khi ký, đòi nhân viên ghi rõ (hoặc chỉ trên hợp đồng) các con số sau:
- Số tiền trả trước và số tiền vay.
- Số tiền góp mỗi tháng và số kỳ.
- Có bảo hiểm khoản vay không, bắt buộc hay tự nguyện, giá bao nhiêu.
- Phí trễ hạn và phí tất toán trước hạn.
- Tổng số tiền phải trả = trả trước + (góp mỗi tháng × số kỳ) + các khoản thu thêm.
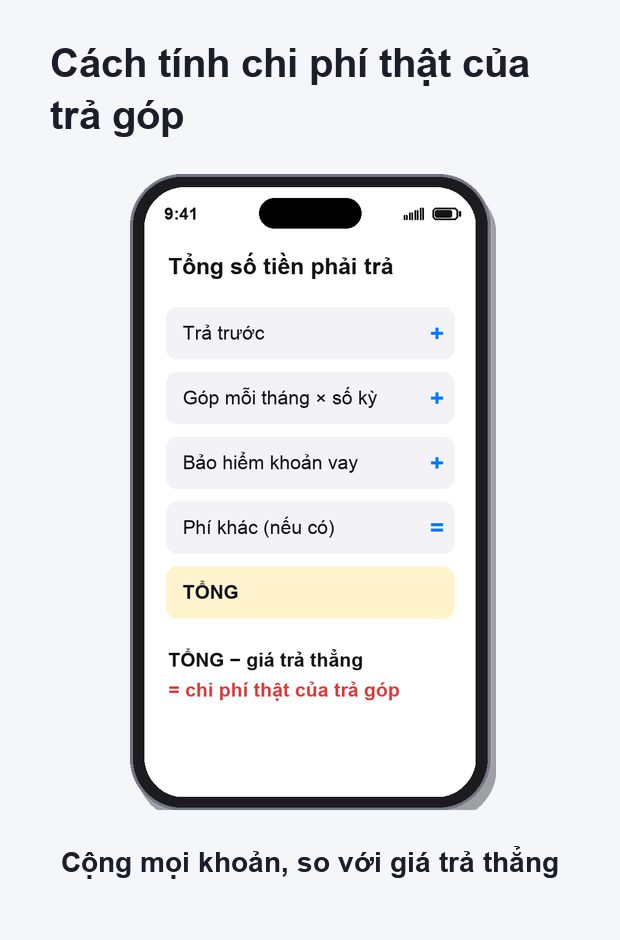
Lấy tổng số đó trừ giá bán trả thẳng: phần chênh chính là chi phí thật của việc trả góp. Theo quy định hiện hành, lãi vay tiêu dùng tại công ty tài chính do hai bên thoả thuận, không có trần chung (Dân trí, 02/10/2026), nên tự tính là cách duy nhất để biết mình có đang trả quá nhiều hay không.
Mua trước trả sau: tiện nhưng kỳ dài thì đắt
Ví dụ của chính Kredivo với khoản mua 700.000đ (tài khoản Premium):
| Kỳ hạn | Lãi | Phí nền tảng | Tổng phải trả |
|---|---|---|---|
| 3 tháng | 0% | 21.000đ | 721.000đ (+3%) |
| 12 tháng | 3,5% trên dư nợ giảm dần, = 178.882đ | 42.000đ | 920.882đ (+31,6%) |
Cùng một món hàng, kỳ 12 tháng khiến tổng tiền tăng gần một phần ba. Kredivo còn yêu cầu 18–60 tuổi, thu nhập từ 4.000.000đ/tháng; hạn mức đề xuất tối đa 6 triệu (gói Basic, đến 3 tháng) hoặc 50 triệu (gói Premium, đến 18 tháng); trả trễ chịu lãi 5,25% mỗi tháng trên dư nợ còn lại. Với iPhone cũ, chỉ nên dùng kỳ ngắn được 0%.
Rủi ro riêng khi mua iPhone cũ trả góp
1. Trả góp “qua iCloud” ở cửa hàng nhỏ
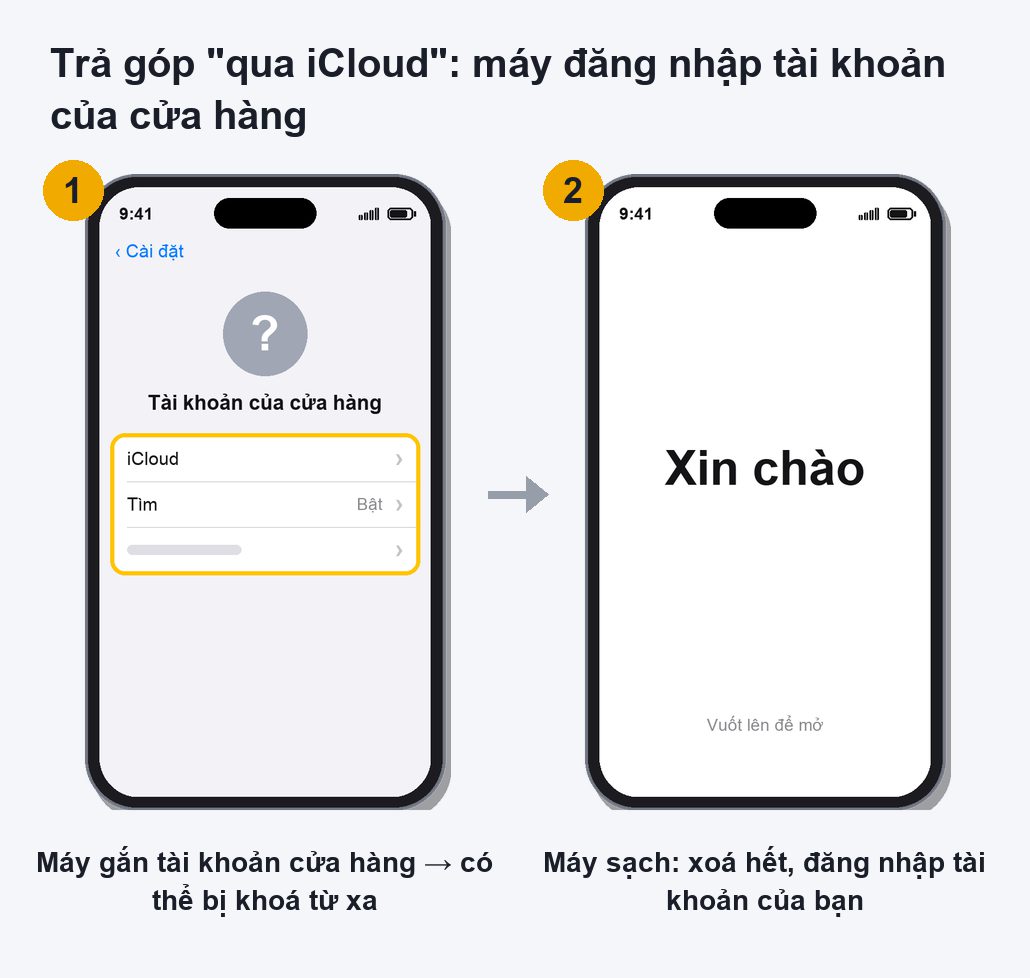
Một số cửa hàng cho trả góp không cần giấy tờ bằng cách đăng nhập tài khoản iCloud của cửa hàng lên máy cho đến khi bạn trả hết. Zalopay mô tả: thường phải trả trước khoảng 40–50%, nhiều nơi tính 1,2–2,8% mỗi tháng, và nếu trả không đúng hạn, máy có thể bị khoá từ xa qua iCloud.
Nghĩa là trong suốt thời gian góp, máy của bạn đang “dính iCloud” người khác: bạn không dùng được iCloud của mình để sao lưu ảnh, danh bạ, và quyền dùng máy phụ thuộc hoàn toàn vào cửa hàng. Đây không phải hợp đồng tín dụng của một tổ chức được cấp phép, nên khi có tranh chấp bạn rất khó được bảo vệ. Chúng tôi khuyên không chọn hình thức này. Xem thêm cách kiểm tra iPhone dính iCloud.
2. Mua lại máy người khác đang trả góp
Nếu người bán còn nợ khoản trả góp qua iCloud, máy có thể bị khoá sau khi về tay bạn. Khi mua máy cũ từ cá nhân, luôn yêu cầu người bán đăng xuất iCloud ngay trước mặt và kiểm tra máy không bị quản lý từ xa (iPhone MDM là gì).
3. Máy lỗi trong lúc còn đang góp
Khoản vay vẫn phải trả dù máy hỏng. Đổi trả máy mua trả góp thường phải huỷ hoặc tất toán hợp đồng trước, nên hãy kiểm tra máy thật kỹ tại quầy, trước khi ký giấy vay.
Kiểm tra máy trước khi ký hợp đồng trả góp
- iCloud và Tìm iPhone: máy phải ở màn hình cài đặt ban đầu hoặc không đăng nhập tài khoản nào của người khác.
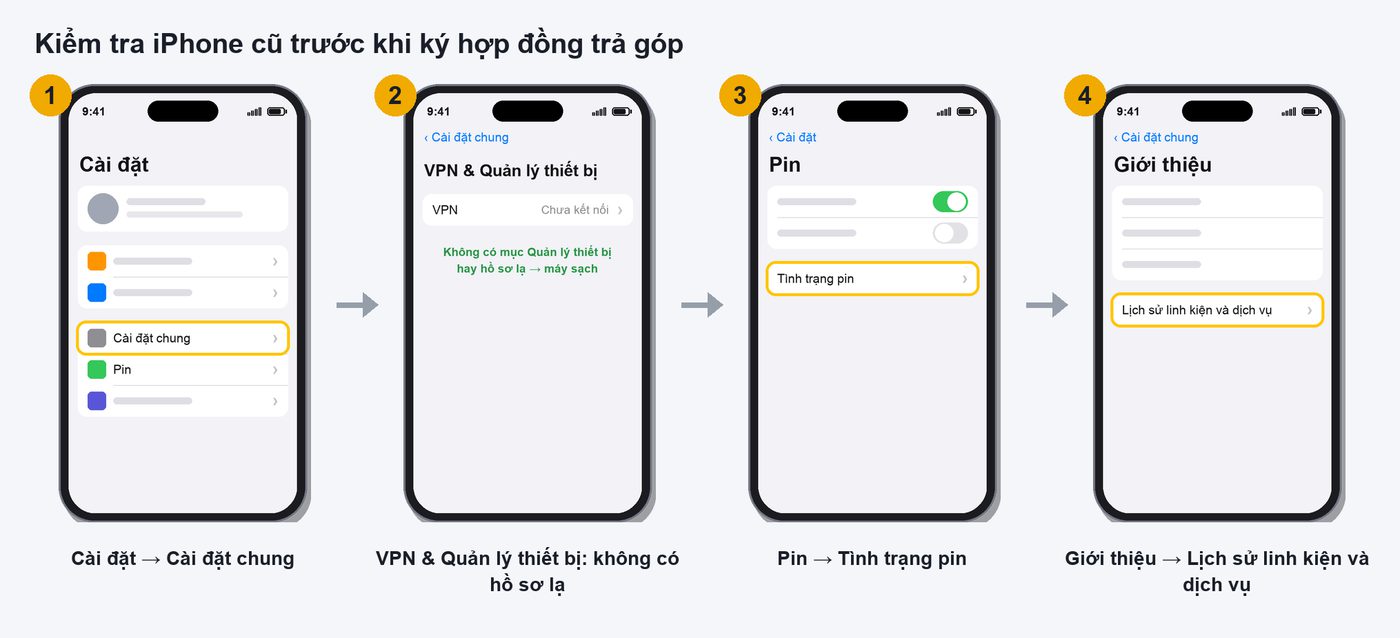
- Quản lý thiết bị (MDM): vào Cài đặt > Cài đặt chung > VPN & Quản lý thiết bị, không có hồ sơ lạ.
- Bản quốc tế hay bản lock: lắp SIM của bạn, gọi thử (iPhone Lock là gì).
- Pin: xem Cài đặt > Pin > Tình trạng pin (pin bao nhiêu % thì nên thay).
- Linh kiện đã thay: xem mục Lịch sử linh kiện và dịch vụ trong Cài đặt > Cài đặt chung > Giới thiệu (hướng dẫn chi tiết).
- Bảo hành ghi trên phiếu: thời hạn, lỗi nào được đổi, lỗi nào chỉ sửa.
Danh sách đầy đủ 12 bước: cách kiểm tra iPhone cũ trước khi mua.
Có nên mua iPhone cũ trả góp?
Nên, nếu bạn đáp ứng được cả ba điều: số tiền góp mỗi tháng thoải mái so với thu nhập, chọn được kỳ hạn thật sự 0% (hoặc tổng chi phí thêm thấp), và máy đã được kiểm tra kỹ, mua ở nơi có hoá đơn, bảo hành rõ ràng (xem mua iPhone cũ ở đâu uy tín).
Không nên, nếu khoản góp làm bạn căng tài chính, phải kéo kỳ hạn rất dài mới góp nổi, hoặc nơi bán chỉ cho hình thức gắn iCloud của cửa hàng. Khi đó, chọn đời máy thấp hơn để trả thẳng thường hợp lý hơn; tham khảo bảng giá iPhone cũ theo từng đời.
Câu hỏi thường gặp
Mua iPhone cũ trả góp cần giấy tờ gì?
Qua công ty tài chính, nhiều nơi chỉ cần CCCD gắn chip còn hiệu lực; một số cửa hàng yêu cầu thêm bằng lái xe hoặc hộ khẩu. Qua thẻ tín dụng thì chỉ cần thẻ còn đủ hạn mức. Mang bản gốc để đối chiếu.
Sinh viên dưới 18 tuổi có mua trả góp được không?
Các trang chúng tôi đã đọc đều yêu cầu từ 18 tuổi trở lên (Di Động Việt yêu cầu người giám hộ xác nhận nếu đúng 18 tuổi). Dưới 18 tuổi cần người thân đứng tên.
Trả góp 0% có thật không?
Có, nhưng thường chỉ với kỳ hạn ngắn, qua đối tác được chỉ định, hoặc kèm điều kiện như mua gói bảo hành. Cách kiểm tra duy nhất: hỏi tổng số tiền phải trả và so với giá trả thẳng.
Trả góp có ảnh hưởng lịch sử tín dụng không?
Khoản vay tại công ty tài chính và thẻ tín dụng là khoản tín dụng chính thức, nên trả trễ có thể ảnh hưởng đến việc vay sau này. Hãy đặt nhắc lịch trả hằng tháng.
Có nên trả trước nhiều để giảm lãi?
Nếu khoản vay có lãi, trả trước nhiều giúp giảm tổng tiền lãi. Nếu đang được 0% thật và không có phí, trả trước ít không làm bạn tốn thêm. Dù chọn cách nào, hãy so tổng số tiền phải trả.